تحلیل دلار آمریکا در آستانه انتخابات میاندورهای ۳ نوامبر بر ارتباط میان ترکیب کنگره، سیاست مالی و تصمیمهای آتی فدرال رزرو (Fed) متمرکز است. نتیجه انتخابات ممکن است انتظارات سرمایهگذاران درباره کسری بودجه، بازده اوراق خزانه و مسیر نرخ بهره در سال ۲۰۲۷ را تغییر دهد؛ عواملی که بر جهت حرکت دلار اثر میگذارند.
چه اتفاقی میافتد؛ انتخابات کنگره و پیامدهای سیاست پولی
در انتخابات ۳ نوامبر، رأیدهندگان آمریکایی تمام ۴۳۵ کرسی مجلس نمایندگان و ۳۵ کرسی سنا را انتخاب میکنند. نتیجه مشخص خواهد کرد که جمهوریخواهان کنترل کنگره را حفظ میکنند یا دموکراتها یک یا هر دو مجلس را در اختیار میگیرند.
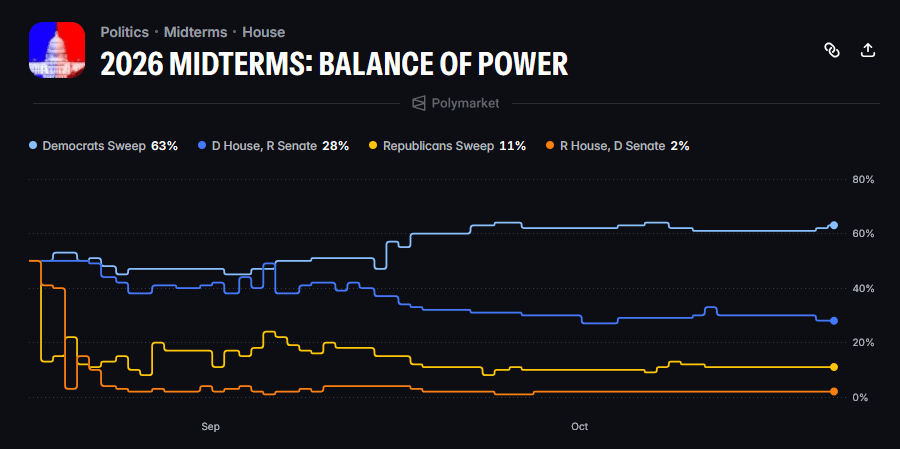
بر اساس احتمالات پیشبینی بازار پلیمارکت (Polymarket) که روز چهارشنبه گزارش شده، پیروزی دموکراتها در هر دو مجلس با احتمال ۶۳ درصد، سناریوی پیشتاز است. احتمال کنترل مجلس نمایندگان توسط دموکراتها و سنا توسط جمهوریخواهان ۲۸ درصد و احتمال حفظ هر دو مجلس توسط جمهوریخواهان ۱۱ درصد اعلام شده است. این ارقام بازتاب موقعیتگیری بازار پیشبینی هستند و نتیجه قطعی انتخابات محسوب نمیشوند.
نتیجه انتخابات مستقیماً به معنای تغییر سیاست پولی نیست. فدرال رزرو استقلال نهادی خود را حفظ میکند و تصمیمهایش را بر اساس دو مأموریت ثبات قیمتها و حداکثر اشتغال میگیرد. بااینحال، سیاست مالی کنگره میتواند شرایط اقتصادی را که بانک مرکزی به آن واکنش نشان میدهد، تغییر دهد.
سیاست مالی انبساطیتر ممکن است رشد اقتصادی را تقویت کند، اما در عین حال فشارهای تورمی را طولانیتر سازد و نرخهای بهره بالا را توجیه کند. در مقابل، بنبست قانونگذاری میتواند محرکهای مالی جدید را محدود کند، چشمانداز رشد را تضعیف کند و نیاز به افزایش بیشتر نرخ بهره را کاهش دهد. سنا همچنین در تأیید نامزدهای رئیسجمهور برای هیئتمدیره فدرال رزرو نقش دارد.
چرا مهمه؟ سابقه فدرال رزرو و انتظارات نرخ بهره
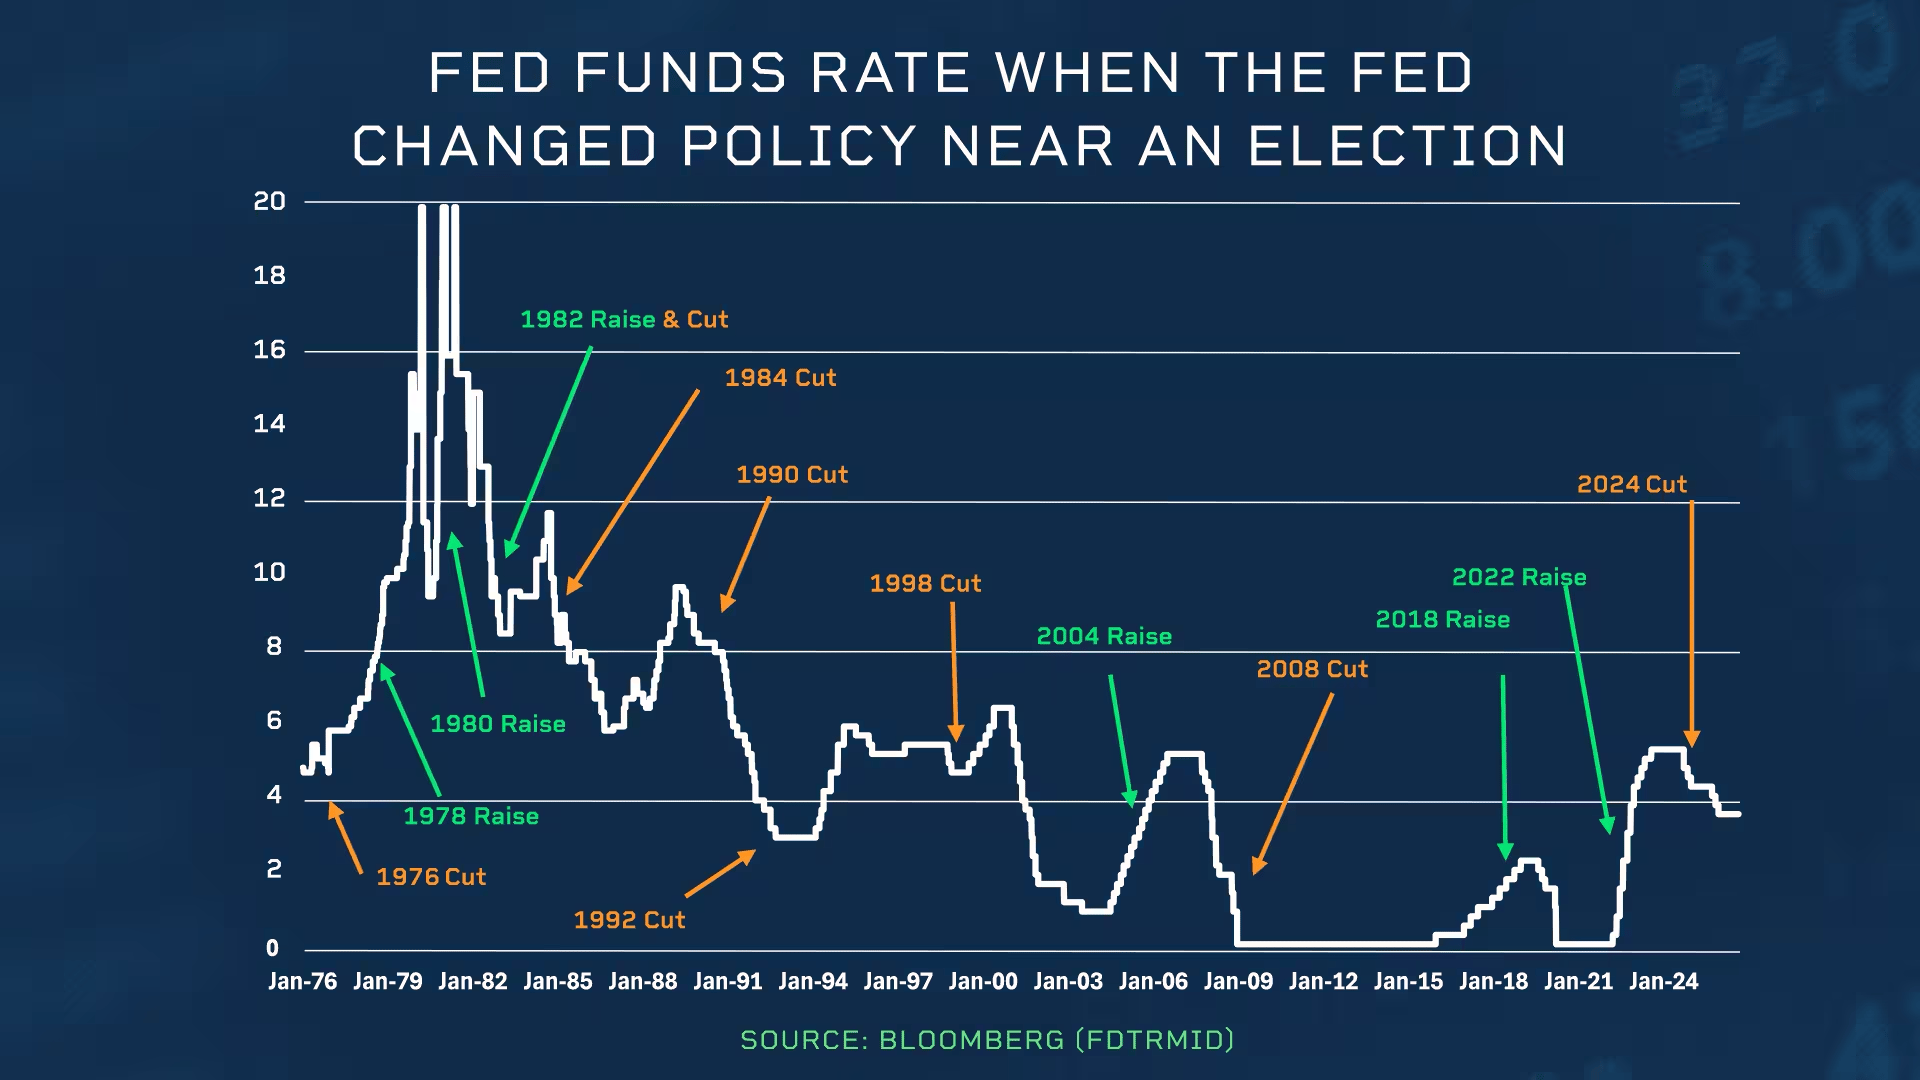
مطالعهای از گروه CME که ۲۷ چرخه انتخاباتی آمریکا در فاصله ۱۹۷۲ تا ۲۰۲۴ را بررسی کرده، نشان میدهد فدرال رزرو در ۵۲ درصد دورههای بین اول سپتامبر و روز انتخابات نرخ بهره را تغییر نداده است. اگر بررسی فقط به فاصله اول اکتبر تا روز انتخابات محدود شود، این سهم به ۶۷ درصد میرسد.
در ۱۳ چرخه انتخابات میاندورهای بررسیشده، نرخ بهره در ۵۴ درصد موارد بدون تغییر مانده است. با کنار گذاشتن سال استثنایی ۱۹۸۲، این نسبت به ۶۲ درصد افزایش مییابد. افزایش نرخ بهره در نزدیکی انتخابات میاندورهای، از جمله در سالهای ۱۹۷۸، ۲۰۱۸ و ۲۰۲۲، عمدتاً با فشارهای تورمی ارتباط داشته است.
این سابقه نشان میدهد نزدیکی انتخابات مانع اقدام فدرال رزرو در صورت ضرورت اقتصادی نمیشود. بنابراین، توقف احتمالی در نشست ۲۸ اکتبر با الگوهای تاریخی سازگار است، اما لزوماً به معنای پایان چرخه انقباضی نخواهد بود.
بر اساس ابزار فدواچ گروه CME، بازارها در حال حاضر احتمال ۱۵ درصدی برای ثابت ماندن نرخ بهره در نشست اکتبر در نظر گرفتهاند. احتمال افزایش نرخ بهره در دسامبر نیز نزدیک به ۸۸ درصد است. به این ترتیب، نتیجه انتخابات علاوه بر انتظارات مالی، میتواند ارزیابی بازار از نرخ بهره در سال ۲۰۲۷ را تغییر دهد.
سه سناریوی انتخاباتی و پیامدهای احتمالی برای دلار
سناریوهای مختلف انتخاباتی میتوانند واکنشهای متفاوتی در بازار اوراق خزانه و دلار ایجاد کنند. برآوردهای مؤسسات مالی در متن مبدأ، مسیرهای احتمالی زیر را مطرح میکنند؛ این برآوردها پیشبینی قطعی نیستند.
حفظ کنترل کنگره توسط جمهوریخواهان: دونالد ترامپ آزادی عمل بیشتری برای پیشبرد برنامههای مالیاتی، دفاعی، مقرراتزدایی و تجاری خواهد داشت. این وضعیت میتواند انتظارات رشد و تورم را تقویت و نگرانی درباره کسری بودجه را بیشتر کند. مؤسسه ING احتمال میدهد بازده اوراق ۱۰ساله خزانهداری از ۵.۵ درصد عبور کند و بالا بماند؛ بازده اوراق دوساله نیز ممکن است به ۵ درصد نزدیک شود. افزایش بازده میتواند در ابتدا از دلار حمایت کند، اما نگرانی درباره وضعیت مالی دولت ممکن است بعداً به عاملی منفی تبدیل شود.
پیروزی دموکراتها در مجلس نمایندگان: در صورت کنترل مجلس نمایندگان توسط دموکراتها و باقی ماندن سنا در اختیار جمهوریخواهان، تصویب برنامههای مالی گسترده دولت دشوارتر میشود. ING انتظار دارد بازده کوتاهمدت اوراق بهتدریج کاهش یابد و بازده اوراق ۱۰ساله در محدوده ۵.۲۵ تا ۵.۵ درصد باقی بماند. در این سناریو، واکنش دلار ممکن است محدود باشد. براون برادرز هریمن نیز انتظار دارد محرک مالی در سالهای آینده محدود بماند و بازقیمتگذاری انتظارات نرخ بهره به دلار فشار وارد کند.
پیروزی دموکراتها در هر دو مجلس: این سناریو میتواند قدرت نظارتی کنگره بر دولت را افزایش دهد و پیشبرد ابتکارهای رئیسجمهور و انتصابهای مهم را دشوارتر کند. بااینحال، اختیار وتوی رئیسجمهور و قدرت اجرایی او همچنان محدودیتهایی برای نفوذ دموکراتها ایجاد میکند. ING در این وضعیت تضعیف ملایم دلار را محتمل میداند و انتظار دارد بازده اوراق ۱۰ساله به محدوده ۵.۵ درصد نزدیک شود، بدون آنکه از این سطح عبور کند. اختلافنظر بر سر هزینههای اجتماعی، دفاعی و مالیات نیز میتواند تنشهای بودجهای را ادامه دهد.
مطالعه گروه CME نشان میدهد فدرال رزرو در ۵۲ درصد دورههای بین اول سپتامبر و روز انتخابات، طی چرخههای انتخاباتی بررسیشده از ۱۹۷۲ تا ۲۰۲۴، نرخ بهره را بدون تغییر نگه داشته است.
چه پیش میآید؛ بودجه، نشست دسامبر و چشمانداز ۲۰۲۷
انتخابات ۳ نوامبر ممکن است آغاز دورهای از بازنگری انتظارات باشد، نه عاملی برای تغییر فوری جهت بازار. تأمین مالی موقت دولت فدرال در ۱۱ دسامبر به پایان میرسد و احتمال مذاکرات دشوار بودجه را مطرح میکند. پس از آن، فدرال رزرو آخرین تصمیم سیاست پولی سال را اعلام خواهد کرد؛ افزایش ۲۵ واحد پایهای نرخ بهره در بازار بهطور گسترده انتظار میرود.
کنگره جدید در ۳ ژانویه ۲۰۲۷ کار خود را آغاز میکند و سپس دور تازه مذاکرات درباره سقف بدهی فدرال در پیش خواهد بود. نتیجه این رویدادها به روشن شدن پیامدهای مالی انتخابات و واکنش بازار اوراق کمک میکند.
در کوتاهمدت، ترکیب رشد اقتصادی مقاوم، تورم پایدار و سیاست پولی انقباضی میتواند از دلار حمایت کند. در مقابل، کاهش رشد، افت انتظارات افزایش نرخ بهره یا افزایش نگرانی درباره پایداری بدهی دولت میتواند به تضعیف ارز آمریکا منجر شود. بنابراین، صرف پیروزی یک حزب برای تعیین مسیر دلار در سال ۲۰۲۷ کافی نیست و واکنش بازار اوراق و پیامدهای سیاست مالی نیز اهمیت دارند.
این مطلب صرفاً جنبه اطلاعرسانی دارد و توصیهای برای خرید یا فروش نیست؛ مسئولیت هر تصمیم سرمایهگذاری بر عهده خود سرمایهگذار است.
منبع: تحلیل منتشرشده در FXStreet با استناد به دادههای Polymarket، مطالعه گروه CME، ابزار FedWatch و برآوردهای ING و Brown Brothers Harriman
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.
دیدگاه خود را بنویسید
برای ثبت نیازی به ثبتنام یا ورود نیست.