گزارش سودآوری S&P 500 در سهماهه سوم سال ۲۰۲۶ از رشد قابلتوجه سود شرکتهای گزارشدهنده حکایت دارد، اما عملکرد سهام بانکی همچنان تحت فشار قرار گرفته است. با وجود افزایش درآمدهای بهرهای و فعالیتهای بانکداری سرمایهگذاری، نگرانی از نوسانات نرخ بهره و احتمال کاهش درآمد معاملات، توجه سرمایهگذاران را به چشمانداز آینده معطوف کرده است.
گزارش سودآوری S&P 500؛ رشد ۵۲.۵ درصدی سود شرکتها
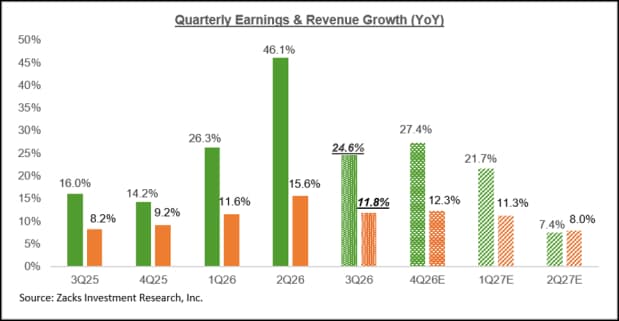
بر اساس دادههای زاکس اینوستمنت ریسرچ (Zacks Investment Research)، از میان ۵۰۰ شرکت شاخص S&P 500، تاکنون ۳۲ شرکت نتایج سهماهه سوم را منتشر کردهاند. مجموع سود این شرکتها نسبت به دوره مشابه سال گذشته ۵۲.۵ درصد افزایش یافته و درآمد آنها نیز ۱۵.۸ درصد رشد کرده است.
در میان شرکتهای گزارشدهنده، ۸۱.۳ درصد سود هر سهم (EPS) بالاتر از برآورد تحلیلگران ثبت کردهاند. همچنین، درآمد ۷۱.۹ درصد شرکتها از پیشبینیها فراتر رفته است. با این حال، این نسبتها در مقایسه با عملکرد همین گروه از شرکتها در برخی دورههای اخیر اندکی ضعیفتر هستند.
رشد قابلتوجه سود و درآمد تا حدی از عملکرد قدرتمند میکرون (Micron) تأثیر گرفته است. با حذف اثر این شرکت، مقایسه نرخ رشد سهماهه سوم با دورههای اخیر چندان مطلوب نخواهد بود. بنابراین، بخشی از رشد ثبتشده به عملکرد استثنایی یک شرکت وابسته است و لزوماً نشاندهنده شتاب یکسان در تمام بخشهای بازار نیست.
با وجود شروع نهچندان قدرتمند فصل گزارشدهی از نظر عبور شرکتها از برآوردها، چشمانداز کلی سودآوری همچنان مثبت ارزیابی میشود. انتظار میرود رشد سود شرکتهای S&P 500 برای هشتمین فصل متوالی در محدوده دورقمی باقی بماند. از میان ۱۶ بخش زاکس، ۱۴ بخش با رشد مثبت سود مواجه خواهند شد؛ روندی که از گستردگی نسبی رشد در بخشهای مختلف اقتصاد حکایت دارد.
چرا سهام بانکی پس از نتایج قوی تحت فشار است؟
با وجود آنکه جیپیمورگان (JPMorgan) و بانک آمریکا (Bank of America) در برخی معیارهای سودآوری از برآوردها عقب ماندند، عملکرد کلی بانکهای بزرگ در سهماهه سوم قدرتمند بوده است. حجم معاملات سهام افزایش یافته و فعالیتهای بانکداری سرمایهگذاری، بهویژه پذیرهنویسی سهام و ادغام و تملک شرکتها (M&A)، شتاب گرفته است.
درآمد خالص بهره (NII) در هر چهار بانک بزرگ مورد بررسی افزایش یافته است. این درآمد در جیپیمورگان، با کنار گذاشتن فعالیتهای بازار، ۶ درصد رشد سالانه داشت. رشد درآمد خالص بهره سیتیگروپ (Citigroup) به ۷ درصد، بانک آمریکا به ۸ درصد و ولز فارگو (Wells Fargo) به ۵ درصد رسید. بهجز جیپیمورگان که در مقایسه با فصل قبل افت اندکی ثبت کرد، سه بانک دیگر نسبت به دوره قبلی افزایش داشتند.
با این حال، رشد درآمد معاملات عمدتاً از بازار سهام ناشی شد. درآمد بخش درآمد ثابت، ارزها و کالاها (FICC) در همه بانکها کاهش یافت، بهجز سیتیگروپ که بهترین عملکرد معاملاتی سهماهه سوم خود را طی سالهای اخیر تجربه کرد. این تفاوت نشان میدهد که بهبود عملکرد معاملاتی در همه حوزههای بازار یکسان نبوده است.
فشار بر سهام بانکی را میتوان با نگرانی درباره آینده توضیح داد، نه صرفاً نتایج گذشته. نوسانات نرخ بهره، پیشبینی درآمد خالص بهره را دشوار میکند و احتمال کاهش درآمد معاملات از اوج چرخه اخیر نیز مطرح است. از آنجا که درآمد بهرهای و فعالیت بازارهای سرمایه در چهار فصل گذشته نقش مهمی در افزایش سود بانکها داشتهاند، احتمال تثبیت این منابع درآمدی میتواند احتیاط سرمایهگذاران را افزایش دهد.
چشمانداز سودآوری بخش مالی و برآوردهای سال ۲۰۲۷
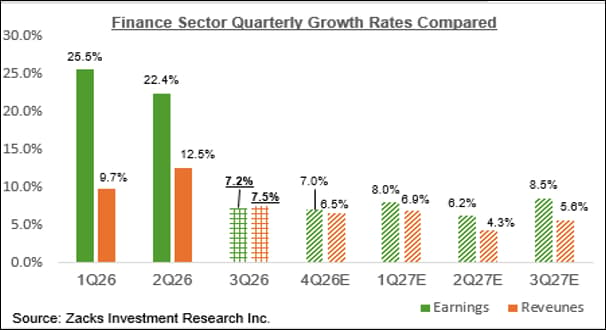
در بخش مالی شاخص S&P 500، نتایج منتشرشده تاکنون ۳۳ درصد از ارزش بازار این بخش را پوشش میدهد. مجموع سود شرکتهای گزارشدهنده در این گروه نسبت به دوره مشابه سال گذشته ۱۰ درصد افزایش یافته و درآمد آنها ۱۲.۷ درصد رشد کرده است. همچنین، ۷۷.۸ درصد شرکتها از برآورد سود هر سهم و ۶۶.۷ درصد از برآورد درآمد فراتر رفتهاند.
با ترکیب نتایج واقعی منتشرشده و برآوردها برای شرکتهای باقیمانده، انتظار میرود مجموع سود بخش مالی در سهماهه سوم ۷.۲ درصد و درآمد آن ۷.۵ درصد نسبت به سال گذشته افزایش یابد. این ارقام نشان میدهند که چشمانداز رشد بخش مالی همچنان مثبت است، هرچند نگرانیهای مربوط به درآمدهای آینده بانکها بر رفتار بازار اثر میگذارد.
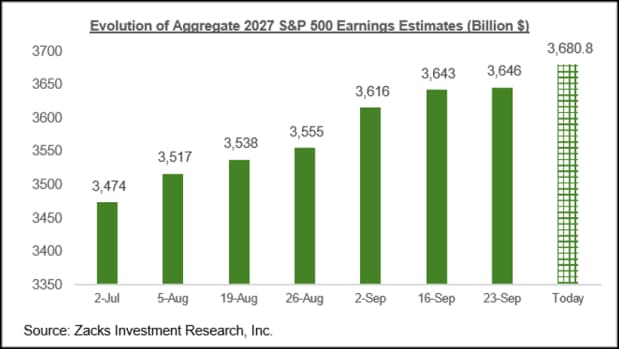
برآوردهای سودآوری سهماهه سوم و سهماهه پایانی سال ۲۰۲۶ نیز در هفتههای اخیر روند افزایشی داشتهاند. برآورد سود کل سال ۲۰۲۷ هم رو به بالا حرکت کرده است. از ابتدای ژوئیه، پیشبینی سود برای ۱۰ مورد از ۱۶ بخش زاکس افزایش یافته و فناوری، انرژی، مالی و صنایع در میان بخشهای پیشرو قرار گرفتهاند.
مهمترین شاخصهایی که در ادامه فصل گزارشدهی باید دنبال شوند عبارتاند از:
میزان رشد سود و درآمد شرکتهای باقیمانده در شاخص S&P 500.
درصد شرکتهایی که از برآورد سود هر سهم فراتر میروند.
تغییرات درآمد خالص بهره در بانکهای بزرگ.
روند درآمد معاملات سهام و بخش FICC.
بازنگری برآوردهای سودآوری برای سهماهه چهارم ۲۰۲۶ و کل سال ۲۰۲۷.
برآوردهای فعلی نشان میدهند که رشد سودآوری شرکتها همچنان از حمایت گسترده بخشهای مختلف برخوردار است. با این حال، جهتگیری بعدی انتظارات به نتایج شرکتهای باقیمانده و اطلاعات تازه درباره فعالیتهای تجاری آنها بستگی دارد. برای سهام بانکی نیز پایداری درآمدهای بهرهای و معاملاتی از عوامل مهم در ارزیابی چشمانداز سودآوری خواهد بود.
دیدگاهها
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.
دیدگاه خود را بنویسید
برای ثبت نیازی به ثبتنام یا ورود نیست.